Domain schleppgaube.de kaufen?
Wir ziehen mit dem Projekt
schleppgaube.de um.
Sind Sie am Kauf der Domain
schleppgaube.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schleppgaube.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
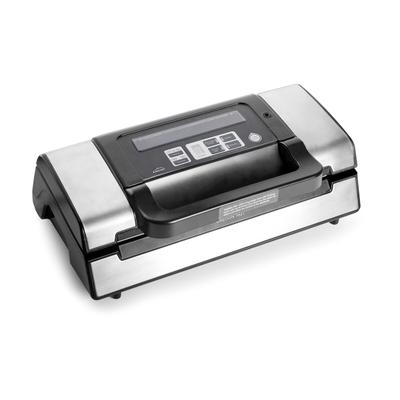
LACOR Vakuumiergerät Efficient - EnergieeffizienzVakuumiergerät Efficient – Hohe Leistung Referenz: 69353 Das Vakuumiergerät Efficient wurde entwickelt, um eine effektive und vielseitige Verpackung für alle Arten von Lebensmitteln zu bieten. Dank seiner Doppelvakuumpumpe und fortschrittlichen...228,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
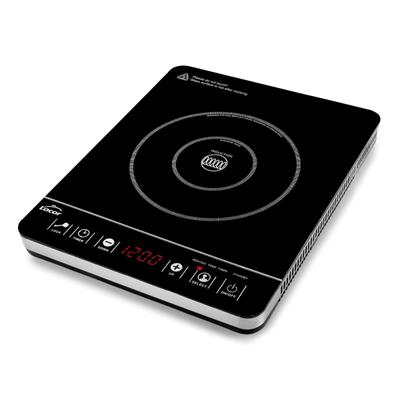
LACOR Induktionskochplatte 2000W - EnergieeffizienzInduktionskochplatte Slim 2000W Referenz: 69332 Die Induktionskochplatte Slim besticht durch ihr ultradünnes und kompaktes Design, ideal für alle, die eine effiziente Lösung suchen, ohne Platz zu beanspruchen. Mit einer Leistung von 2000W ermöglicht...174,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
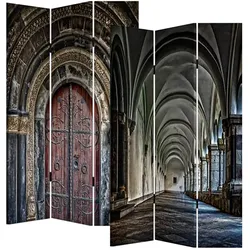
HTI-Line Paravent ArchitekturStilvolles Wohnambiente für Ihr zu Hause! Der Paravent Cottage! Die Motive zeigen alle eine außergewöhnliche Architektur und strahlen eine angenehme Ruhe und Entspannung aus. Diese Spanische Wand ist beidseitig mit dem Motiv einer zugewachsenen, schon lan64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Metall Dachrinnenset für Karibu Dachausbau Pelegrin/ Olin/ Doderic/ Girion-Dachausbau für Doderic und Girion Set KKB1Mit diesem hochwertigen Metalldachrinnenset passend zum Dachausbau Pelegrin/ Olin/ Doderic/ Girion sorgen Sie für eine punktgenaue Entwässerung des Daches, außerdem werden die Seitenwände spritzwassergeschützt. Inkl. Rinnen und Fallrohren.199,90 €*Versand: 23,90 €Sichere Weiterleitung zum Anbieter
-
LACOR Vakuumiergerät Efficient - EnergieeffizienzVakuumiergerät Efficient – Hohe Leistung Referenz: 69353 Das Vakuumiergerät Efficient wurde entwickelt, um eine effektive und vielseitige Verpackung für alle Arten von Lebensmitteln zu bieten. Dank seiner Doppelvakuumpumpe und fortschrittlichen...228,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
LACOR Induktionskochplatte 2000W - EnergieeffizienzInduktionskochplatte Slim 2000W Referenz: 69332 Die Induktionskochplatte Slim besticht durch ihr ultradünnes und kompaktes Design, ideal für alle, die eine effiziente Lösung suchen, ohne Platz zu beanspruchen. Mit einer Leistung von 2000W ermöglicht...174,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HTI-Line Paravent ArchitekturStilvolles Wohnambiente für Ihr zu Hause! Der Paravent Cottage! Die Motive zeigen alle eine außergewöhnliche Architektur und strahlen eine angenehme Ruhe und Entspannung aus. Diese Spanische Wand ist beidseitig mit dem Motiv einer zugewachsenen, schon lan64,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oxid ArchitekturOxid Architektur , Oxid Architektur focuses on climatically and socially sustainable architecture, continuing the building-culture value system appropriated by burkhalter sumi architekten. Text in English and German. Oxid Architektur focuses on climatically and socially sustainable architecture, continuing the building-culture value system appropriated by burkhalter sumi architekten. In ever new interdisciplinary work groups, the team contributes to a building culture that continues to build on existing structures wherever possible, while using wood construction wherever sensible. Recently, the Waldacker housing development won an award during the Prix Lignum 2024, while the Ghiringhelli housing project won 2nd Prize at the constructive alps awards 2023. Text in English and German. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250630, Titel der Reihe: De aedibus##, Redaktion: Wirz, Heinz, Seitenzahl/Blattzahl: 100, Abbildungen: ca. 40 Abbildungen und ca. 36 Pläne, Themenüberschrift: ARCHITECTURE / Individual Architects & Firms / Essays, Keyword: Prix Lignum 2024; Urs Rinklef; Yves Schihin; constructive alps awards; Überbauung Ghiringhelli; Überbauung Waldacker, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt, Fachkategorie: Architekturtheorie, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 290, Breite: 225, Höhe: 9, Gewicht: 177, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.